数字货币财会怎么做?入账估值纳税一次讲清楚
数字货币入账这件事,过去几年没有统一标准,各国准则正在逐步补齐,但实操中仍让很多财会人员犯难。我审过十几家交易所和矿场,发现核心难点就集中在怎么估值、怎么纳税、怎么把自持和交易用途分开。
数字货币没有稳定的公允价值来源,价格一天能抖好几波。交易性用途的币,按每日收盘价确认公允价值变动,进利润表;自持用途的币,按加权平均成本入账,走资产科目。矿场新挖出的币,初始确认按开采日市价。这两类一旦混用,利润和资产就全乱了。
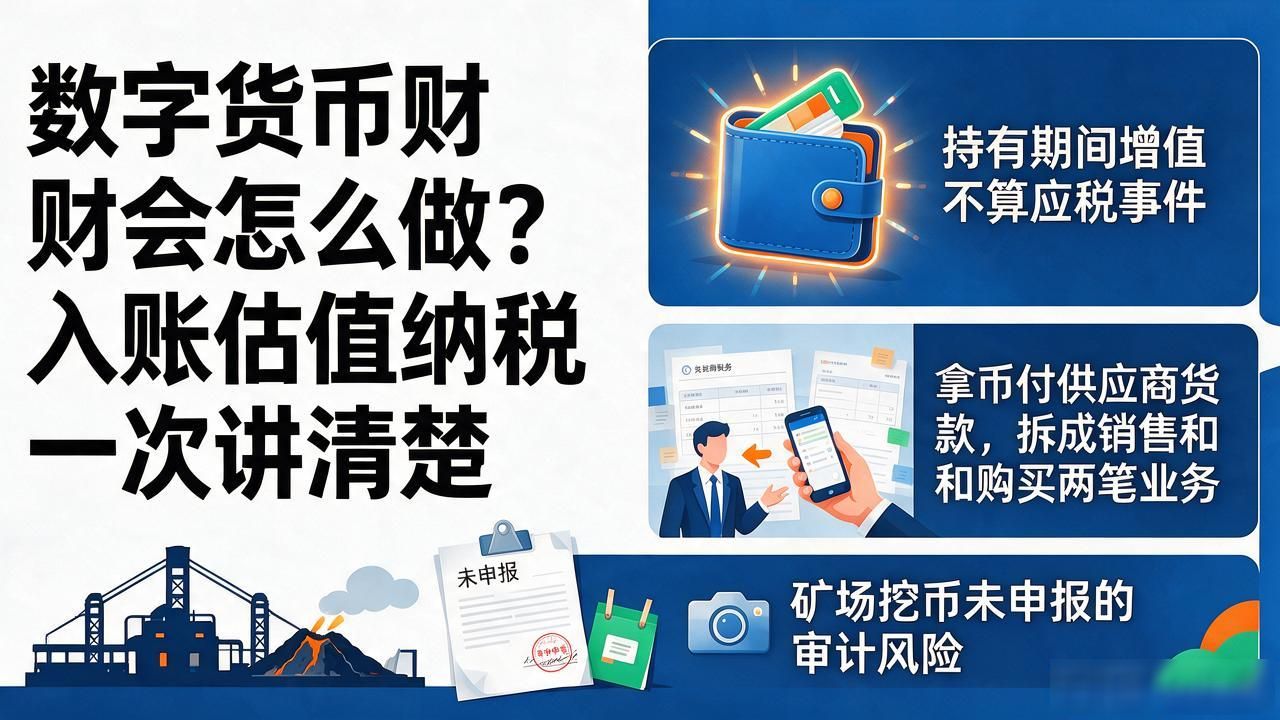
税务层面,持有期间增值不算应税事件,真正触发纳税的是卖出或用于交换。拿币付供应商货款,要拆成销售和购买两笔业务分别处理。不少矿场挖出币不做申报,拖到变现才补税,时间差一拉,资金缺口就出来了,这也是我在审计里碰到的最高频风险。
落到实操,建议建一套独立的数字资产台账,每笔交易留痕,把自持、交易、质押三类彻底分开。月末和年末各做一次估值调整,跟税务口径提前对好数字货币财会数字货币财会怎么做?入账估值纳税一次讲清楚,别等稽查来了再翻旧账。
标签: 数字货币财会
版权声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。