银行脱媒越来越猛,数字货币到底能不能把跑掉的存款拉回来
在银行干了十八年信贷,前年调到总行金融科技部,我最大的感触就是:钱正在从银行体系里溜走,而数字人民币被寄予厚望,但它真能接住这些流失的存款和信用需求吗?
今年三季度,我负责条线的存款又掉了六个亿,全是高净值客户把钱挪到了私募和保险产品。信贷这边更明显,企业偏好发债、找股权,银行的中收业务被第三方支付和消费金融平台切走一大块。说白了,脱媒不是某个环节出了问题,是整个银行中间人角色的价值在被稀释。
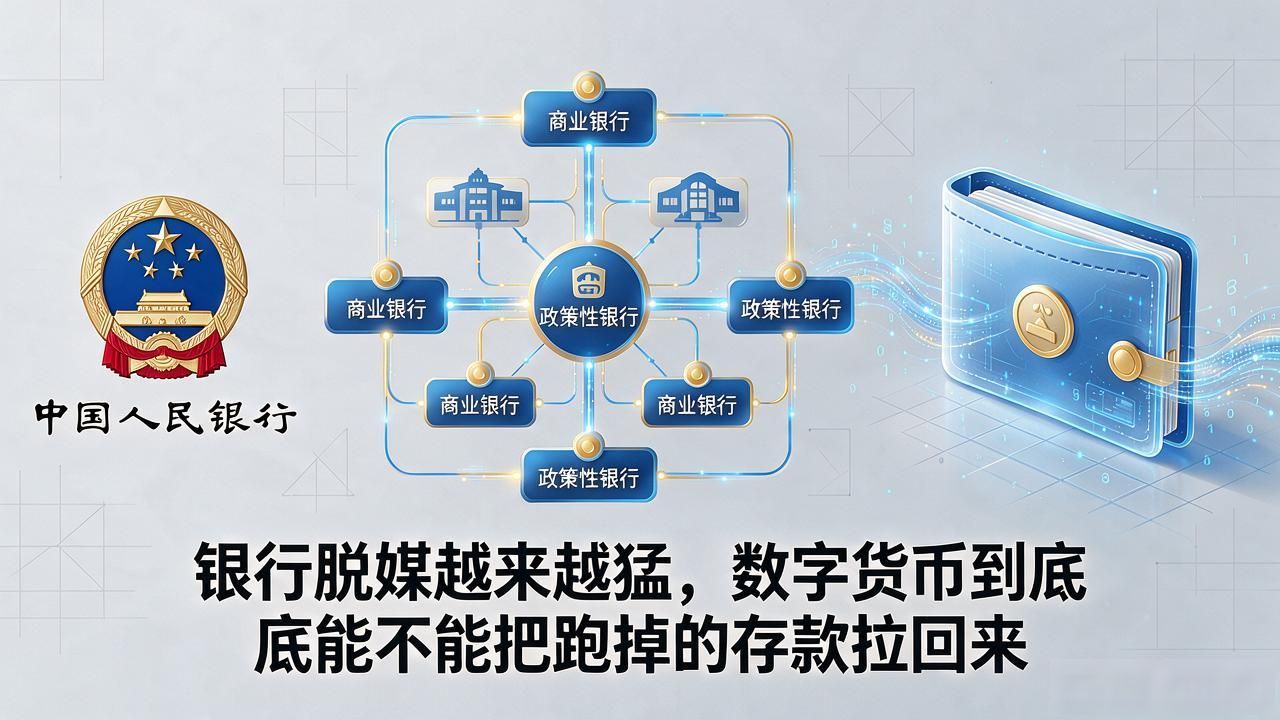
央行推数字人民币的逻辑很清晰:让零售支付回到央行-银行体系内银行脱媒越来越猛,数字货币到底能不能把跑掉的存款拉回来,把资金沉淀在银行账上。试点城市的数据也好看,钱包开户量几千万。但我在内部研讨会上听到一个扎心的判断——数字人民币目前主要替代的是现金和银行卡支付场景,并没有真正解决企业融资端和财富管理端的脱媒。老百姓把钱存进数字钱包,跟把现金放在钱包里没本质区别。
脱媒的根源是利差收窄、金融自由化和技术替代,这些是结构性问题。数字人民币是支付基础设施的升级,它更像是"止血贴"而不是"手术刀",指望它逆转脱媒趋势,恐怕乐观了。
你们觉得,除了数字货币金融脱媒数字货币,银行还有什么办法把流失的存款和信贷需求拉回来?
标签: 金融脱媒数字货币
版权声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。