央行数字货币到底能不能被攻破?普通用户该警惕哪些安全威胁
央行数字货币不是印在纸上的钞票att央行数字货币,而是一套运行在分布式账本上的数字资产。它面临的威胁跟普通银行系统完全不同,攻击面更宽,一旦出问题影响面也更大。
2024年我在审查某支付清算系统时遇到一个案例,攻击者伪造了签名证书绕过双因子认证,直接篡改了交易流水。央行数字货币的签名体系依赖硬件安全模块,密钥一旦泄露,整个链上资产的可信度就塌了。所以密钥的生成、存储、轮换,每一个环节都不能只靠软件。
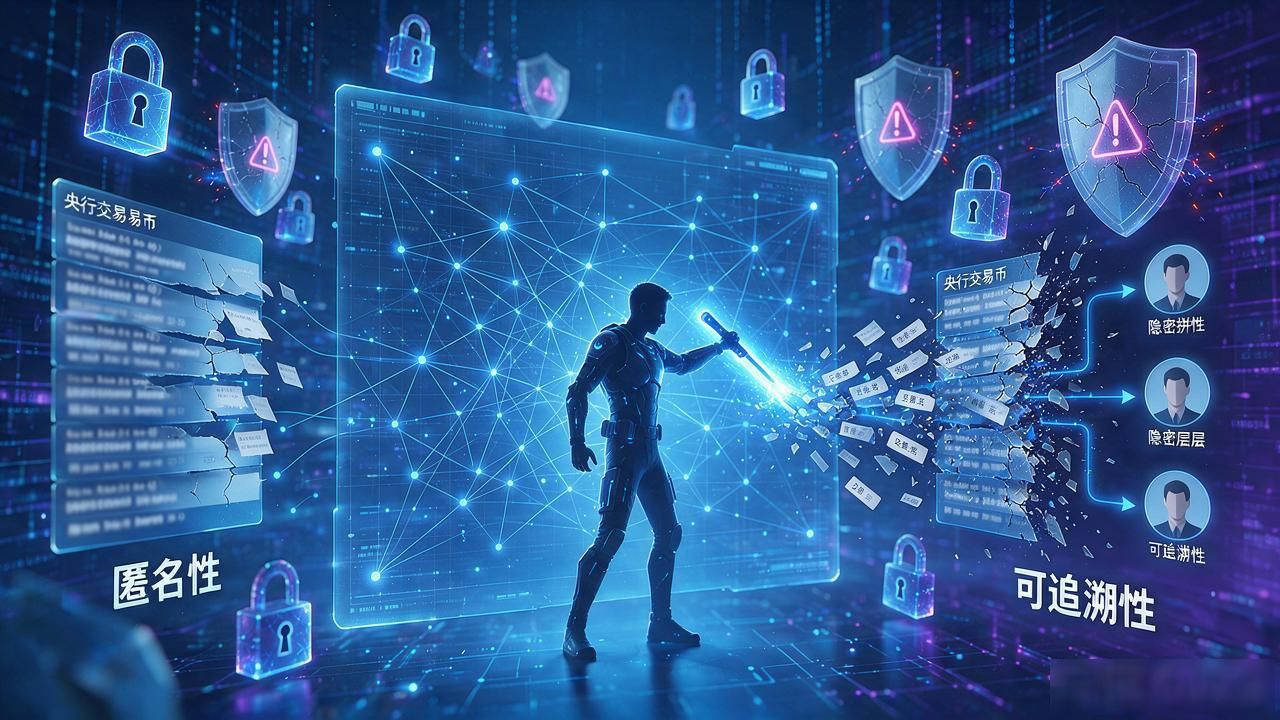
另一个容易被忽视的环节是匿名性与可追溯性之间的平衡。央行数字货币设计初衷是"可控匿名"央行数字货币到底能不能被攻破?普通用户该警惕哪些安全威胁,但攻击者会利用隐私层的漏洞,把小额交易拼接成资金流转图谱,反推用户身份。2025年欧盟一次红队演练中,攻击者用72小时就还原了测试批次中40%的匿名钱包归属。
供应链风险同样扎眼。央行数字货币涉及芯片、安全enclave、操作系统、甚至云服务商,任何一环被植入后门,都等于在发行端留了暗门。我见过一家银行因为第三方的固件更新通道没做完整性校验,差点让恶意补丁进了核心服务器。
对普通人来说,最该关心的是个人端离线钱包的安全。手机丢失、应用被恶意替换、社交工程诱导你导出助记词,都是真实发生的场景。央行数字货币的防伪能力再强,也挡不住你主动把密钥交到别人手里。
标签: att央行数字货币
版权声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。